Зачем сравнивать тарифы
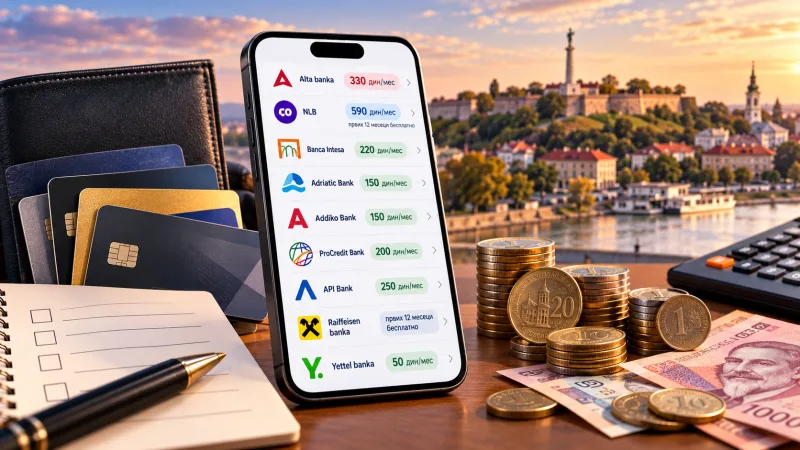
Ведение счёта в сербском банке — ежемесячный платёж, и он различается в разы: от 120 до 930 динар в месяц в зависимости от банка и пакета. За год разница набегает в несколько тысяч динар, а многие выбирают банк по расположению отделения и потом платят больше, чем нужно. Ниже — цифры из официальных тарифов банков.
Ежемесячное ведение счёта
- Alta banka — 330 динар в месяц; счёт открывают и резидентам, и нерезидентам.
- NLB (Komercijalna) — 590 динар в месяц, но первые 12 месяцев ведение бесплатно; мобильный банк 500 динар.
- Banca Intesa — нерезидентский динарский счёт 220 динар, валютный 120 динар в месяц.
- Adriatic Bank — базовый счёт 150, пакет Standard 200, Premium 300 динар в месяц.
- Addiko Bank — 150 динар в месяц, платиновый пакет 930, пенсионный 250.
- ProCredit Bank — 200 динар в месяц вне пакета.
- API bank — основной счёт 250, пенсионный 150, SILVER 300, PREMIUM 350 динар.
- Raiffeisen banka — первые 12 месяцев ведение бесплатно, дальше по тарифу; срочный выпуск карты 1 410 динар.
- Yettel banka — 150 или 50 динар в месяц в зависимости от пакета.
Что важно помимо месячной платы
Смотреть нужно не только на ведение счёта, но и на всю мелочь вокруг него: выпуск и обслуживание карты, снятие наличных в «чужих» банкоматах, переводы внутри страны и за границу, мобильный банк, SMS-уведомления. Часто дешёвое ведение счёта оборачивается дорогими операциями, и наоборот — банк с платой за счёт даёт карту и переводы бесплатно.
Что мы проверили
Цифры выше взяты из официальных тарифных документов банков, а не из статей и форумов. У части банков есть отдельные тарифы для нерезидентов — это важно, если вы ещё не получили статус резидента. Там, где официальные документы не покрывают вопрос, мы это не додумываем, а отмечаем как непроверенное.
Что делать с этой таблицей
Выберите два-три банка, которые вам удобны по расположению, откройте их официальные тарифы на сегодняшнюю дату и сверьте цифры: банки меняют тарифы, обычно с начала года. Если планируете получать зарплату или переводы из-за границы, добавьте в сравнение стоимость входящего и исходящего международного перевода — она может оказаться важнее месячной платы.
Данные проверены 11 октября 2026 года по официальным тарифам банков.
Свежие наблюдения (октябрь 2026)
Цифры в таблице выше — официальные, из тарифных документов банков. К ним стоит добавить то, что рассказывают участники сообщества, потому что в тарифах этого обычно не пишут.
Поштанска штедионица: на нерезидентском валютном счёте обслуживание около 0,5 евро в месяц, и только если по счёту были движения — если движений не было, не списывают ничего. Yettel: по отзывам, обслуживание бесплатно, когда на счёт приходит зарплата, а снятие наличных бесплатно в банкоматах любого банка; есть евросчёт, вклады и Google Pay. Райффайзен: история платежей в приложении отображается с задержкой около суток, а 10 октября приложение не работало несколько часов — это стоит учитывать, если банк нужен для ежедневных расчётов.
Ещё одно наблюдение касается не тарифов, а очередей: в API bank запись на открытие счёта уходила почти на два месяца вперёд, а в Поштанске наоборот — по отзывам, открывают быстрее. Так что при выборе банка стоит смотреть не только на месячную плату, но и на то, сколько ждать самой возможности открыть счёт.