Обязательное и добровольное
В Сербии страхование делится на два больших направления. Обязательное — то, без которого нельзя оформить автомобиль, начать работу или получить статус пребывания. Добровольное — то, что человек выбирает сам, чтобы закрыть риски: имущество, здоровье, ответственность, поездки. Понимать эту разницу полезно, чтобы не переплачивать за лишнее и не остаться без защиты там, где она требуется по закону.
Автогражданка
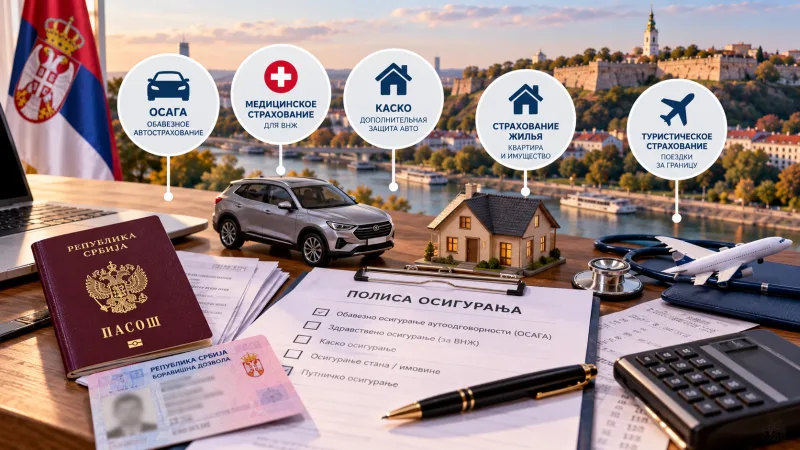
Обязательное страхование ответственности владельцев транспортных средств — полис, который нужен каждому автомобилю: без него регистрация невозможна. Он покрывает ущерб, который вы причинили другим людям и их имуществу в аварии: ремонт чужой машины, лечение пострадавших, выплаты по ущербу. Стоимость зависит от вида транспорта и мощности двигателя, а также от коэффициента безаварийности: водитель без аварий платит меньше, виновник аварии — больше. При поездках за пределы Сербии дополнительно оформляют зелёную карту — международное подтверждение страхования, которое принимают в других странах.
Каско и дополнительные автополисы
Добровольное каско покрывает ущерб вашему собственному автомобилю: авария по вашей вине, угон, стихия, вандализм. Помимо каско, страховые компании предлагают страхование водителя и пассажиров от последствий несчастного случая, страхование от повреждения стёкол и «помощь на дороге» — эвакуацию, выезд специалиста, замену колеса. Эти полисы не обязательны, но на новой или кредитной машине каско часто требуется банком или лизинговой компанией.
Страховка для статуса и работы
Отдельная история — медицинское страхование. Для официального трудоустройства работник входит в государственную систему, а вот при подаче на ВНЖ часто требуется страховой полис: он подтверждает, что человек имеет доступ к медицинской помощи. Полисы бывают с покрытием от нескольких тысяч евро до десятков тысяч, и цена растёт вместе с объёмом покрытия. Практический совет: берите полис, соответствующий требованиям вашего основания для ВНЖ, и проверяйте, входят ли в него экстренная помощь, госпитализация и стоматология — многие дешёвые полисы не покрывают стоматологию вообще. Требования к полису зависят от основания ВНЖ и от конкретного органа: в части случаев вместо страховки принимают подтверждение средств на счёте. По опыту участников сербских чатов, полис с покрытием около пяти тысяч евро обходился примерно в двести евро в год, а у некоторых вместо страховки проходило подтверждение суммы на счёте. При этом дешёвые полисы часто покрывают только экстренные случаи, поэтому перечень рисков стоит проверять до подачи документов, а не после.
Страхование жилья
Квартиру или дом можно застраховать от пожара, затопления, кражи и стихийных бедствий. В отличие от автомобиля, обязательного требования здесь нет, но для арендатора и владельца риски существенны: затопление соседей, поломка техники, кража при сдаче квартиры. Часто страховка имущества оформляется вместе с полисом ответственности перед третьими лицами, что закрывает ущерб соседям. Стоимость таких полисов невелика, а выплаты при крупных происшествиях существенно выше внесённой суммы.
Как выбирать и на чём не экономить
Сравнивайте не цену, а условия: перечень покрываемых рисков, размер франшизы, сроки выплаты и порядок урегулирования. Дешёвая страховка с высокой франшизой и множеством исключений часто обходится дороже, чем полис средней цены с понятными условиями. При покупке автомобиля сохраняйте данные предыдущей автогражданки, чтобы не потерять скидку за безаварийность. И не забывайте о ежегодном продлении: полис с истёкшим сроком равен отсутствию полиса, а езда без действующей страховки — нарушение со штрафом и дополнительными расходами при аварии.