Obavezno i dobrovoljno
Osiguranje u Srbiji deli se na dva velika pravca. Obavezno je ono bez kojeg se ne može registrovati vozilo, početi rad ili dobiti status boravka. Dobrovoljno je ono što čovek bira sam, da pokrije rizike: imovinu, zdravlje, odgovornost, putovanja. Razumevanje te razlike pomaže da se ne preplati za nepotrebno i da se ne ostane bez zaštite tamo gde je zakon zahteva.
Auto-odgovornost
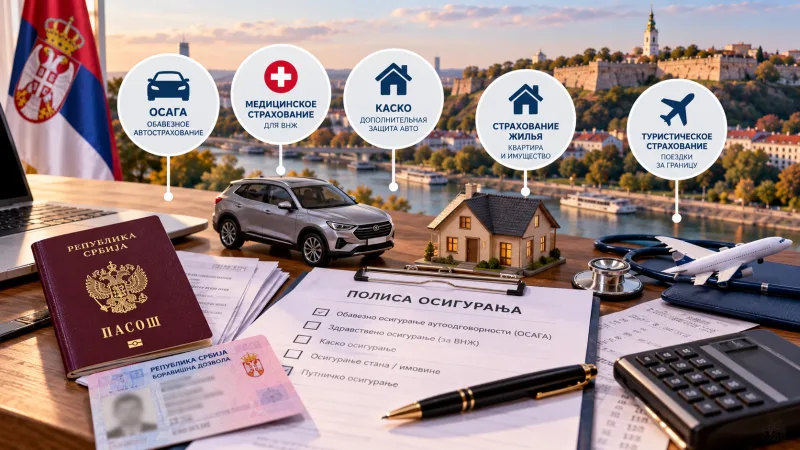
Obavezno osiguranje od autoodgovornosti je polisa koja je potrebna svakom vozilu: bez nje registracija nije moguća. Ono pokriva štetu koju ste pričinili drugim licima i njihovoj imovini u nezgodi: popravku tuđeg vozila, lečenje povređenih, isplate po šteti. Cena zavisi od vrste vozila i snage motora, kao i od koeficijenta bez šteta: vozač bez nezgoda plaća manje, a krivac za nezgodu više. Pri putovanjima van Srbije dodatno se uzima zeleni karton — međunarodna potvrda osiguranja, prihvaćena u drugim zemljama.
Kasko i dodatne auto-polise
Dobrovoljni kasko pokriva štetu na vašem sopstvenom vozilu: nezgodu koju ste sami izazvali, krađu, elementarne nepogode, vandalizam. Osim kaska, osiguravajuća društva nude osiguranje vozača i putnika od posledica nesrećnog slučaja, osiguranje od loma stakala i pomoć na putu — šlepovanje, izlazak stručnjaka, zamenu točka. Te polise nisu obavezne, ali se na novom ili kupljenom na kredit vozilu kasko često traži od banke ili lizing kuće.
Osiguranje za status i rad
Posebna priča je zdravstveno osiguranje. Za zvanično zaposlenje radnik ulazi u državni sistem, a pri podnošenju zahteva za boravak često se traži polisa osiguranja: ona potvrđuje da lice ima pristup zdravstvenoj zaštiti. Polise postoje s pokrićem od nekoliko hiljada evra do desetina hiljada, a cena raste sa obimom pokrića. Praktičan savet: uzmite polisu koja odgovara zahtevima vašeg osnova za boravak i proverite da li uključuje hitnu pomoć, hospitalizaciju i stomatologiju — mnoge jeftine polise uopšte ne pokrivaju stomatologiju. Zahtevi za polisu zavise od osnova boravka i od konkretnog organa: u pojedinim slučajevima se umesto osiguranja prihvata potvrda o sredstvima na računu. Po iskustvu učesnika srpskih četova, polisa s pokrićem od oko pet hiljada evra koštala je približno dvesta evra godišnje, a nekima je umesto osiguranja prošla potvrda o iznosu na računu. Pri tome jeftine polise često pokrivaju samo hitne slučajeve, pa spisak rizika treba proveriti pre predaje dokumenata, a ne posle.
Osiguranje stana i kuće
Stan ili kuću moguće je osigurati od požara, poplave, krađe i elementarnih nepogoda. Za razliku od vozila, obaveznog zahteva ovde nema, ali su rizici za zakupca i vlasnika značajni: poplava kod suseda, kvar uređaja, krađa pri izdavanju stana. Često se osiguranje imovine ugovara zajedno s polisom odgovornosti prema trećim licima, što pokriva štetu susedima. Cena takvih polisa nije velika, a isplate pri većim štetama znatno prevazilaze uplaćeni iznos.
Kako birati i na čemu ne štedeti
Upoređujte ne cenu, već uslove: spisak pokrivenih rizika, veličinu franšize, rokove isplate i način rešavanja štete. Jeftino osiguranje s visokom franšizom i mnogo izuzetaka često izađe skuplje od polise srednje cene s jasnim uslovima. Pri kupovini vozila sačuvajte podatke prethodne auto-odgovornosti da ne izgubite popust za vožnju bez šteta. I ne zaboravite godišnje produženje: polisa s isteklum rokom jednaka je odsustvu polise, a vožnja bez važećeg osiguranja je prekršaj s kaznom i dodatnim troškovima pri nezgodi.