Zaposleni u Srbiji košta više od zarade koju primi na račun. Poslodavac za njega plaća doprinose, a od isplate se odbija porez. Objašnjavamo od čega se suma sastoji i šta treba raditi svakog meseca.
Porez na zaradu
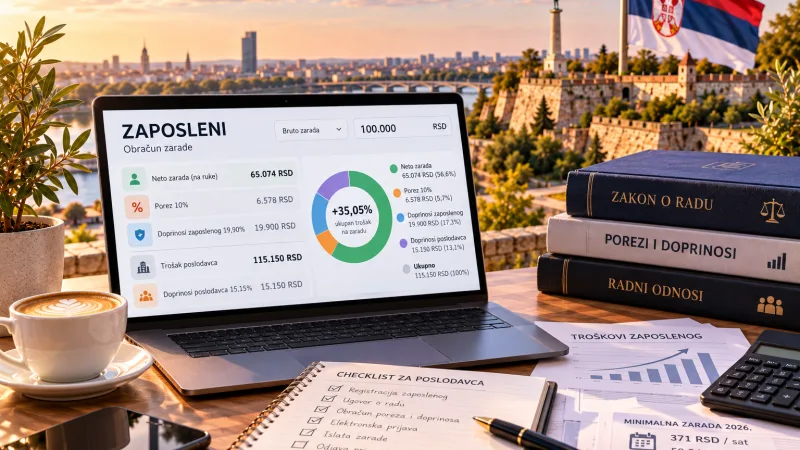
Stopa poreza na prihod od rada je 10%. Pri tome postoji neoporezivi deo: on se svakog meseca odbija od osnovice i u 2026. godini iznosi 34.221 dinar. Dakle, porezom nije oporezovana cela zarada, već njen deo iznad tog iznosa.
Doprinosi: 35,05% na celu sumu
Doprinose za obavezno socijalno osiguranje plaćaju obe strane, na istoj osnovici. Zaposleni daje 19,90%: 14% za penzijsko i invalidsko osiguranje, 5,15% za zdravstveno i 0,75% za osiguranje u slučaju nezaposlenosti. Poslodavac dodaje 15,15%: 10% za penzijsko i 5,15% za zdravstveno. Ukupno se na fond zarada dodaje 35,05% — to je ključna cifra za planiranje budžeta.
Minimalna zarada u 2026.
Minimalna cena rada iznosi 371 dinar neto po radnom času, kako je utvrđeno odlukom Vlade. Fiksni mesečni iznos ne postoji: sve zavisi od broja radnih časova u mesecu. Za 160 časova minimalna zarada na račun je 59.360 dinara, za 168 časova 62.328 dinara. U mesecu sa više časova suma je srazmerno veća.
Obaveze poslodavca
Porez i doprinose obračunava i uplaćuje poslodavac — sam, pri svakoj isplati zarade. I samo prijavljivanje zahteva korake: zaposlenog treba prijaviti, a obračun podneti elektronski. Mesec dana nakon početka rada ne postoji „naknadno ćemo obračunati“: obaveza nastaje od prve isplate.
Ako je zaposleni stranac
Za stranog zaposlenog ugovor o radu nije dovoljan: potrebna je dozvola za rad i boravak, koje se danas izdaju kao jedinstvena dozvola. Postupak traje, pa se zahtev podnosi unapred, pre početka rada. Samo postojanje firme ili stranog vlasnika ne daje zaposlenom pravo na rad.
Šta imati u vidu pri zapošljavanju
Prvo — budžet računati ne po zaradi na račun, već po ukupnoj sumi sa doprinosima. Drugo — imati u vidu da se neoporezivi deo odbija od osnovice svakog meseca, a ne jednom godišnje. Treće — ne mešati minimalnu cenu časa sa punom minimalnom zaradom: povezane su preko broja časova. I četvrto — kada zaposleni odlazi, i to treba sprovesti dokumentovano i na vreme.